取引先会長への香典相場とマナー|金額・供花・経費処理の手順
この記事の要点
- 取引先会長への香典相場は関係性により3万〜10万円が標準
- 香典辞退の有無を案内状で確認し領収書代わりに会葬礼状を保管する
- 会長逝去後は事業承継リスクと役員登記の変更を与信管理上注視する
取引先の会長が逝去した際の香典相場と初動対応
取引先の会長が逝去された場合の香典金額は、30,000円から100,000円の範囲が一般的な基準となります。自社との取引規模や付き合いの深さに応じて金額を決定し、訃報を受けたら速やかに供花や弔電の手配、参列者の選定を進める必要があります。
会長職にある人物の訃報は、企業間の関係性において極めて重要度が高い事象です。失礼のない対応はもちろん、社内での経理処理や、逝去に伴う相手企業の経営体制変化への目配りも求められます。
取引規模別の金額基準
香典の金額は、相手先との関係性によっておおよそ以下のように分かれます。
- 最重要取引先(売上の大きな割合を占める企業、長年の資本関係がある企業など):50,000円〜100,000円
- 通常の取引先(定期的な発注・受注関係がある企業):30,000円〜50,000円
- 一般的な取引先(散発的な取引、付き合いが浅い企業):10,000円〜30,000円
金額が少なすぎると相手企業に対して失礼にあたる一方、相場を大きく上回る高額な香典は、相手側が遺族個人として受け取る場合に香典返しの負担を増やす要因となります。社内の慶弔規程に定めがある場合は、規程の金額を最優先に確認してください。
供花・弔電を併せて手配する場合の費用
会長クラスの葬儀では、香典だけでなく供花(スタンド花など)や弔電を同時に手配するケースが多く見られます。
- 供花(1基または1対):15,000円〜30,000円程度(1基あたり)
- 弔電:3,000円〜10,000円程度
「香典・供花辞退」の記載が訃報にある場合は、遺族の意向を尊重して手配を控えます。また、社葬やお別れの会では供花の配置順が厳格に管理されるため、指定された葬儀会社へ直接注文を行うのが通例です。
訃報を受けた際の実務手順
取引先の会長逝去の知らせが入った場合、現場の担当者は速やかに社内連携を取り、抜け漏れなく対応を進める必要があります。
1. 訃報内容の正確な確認
最初に以下の項目を漏れなく確認します。
- 逝去された日時および故人のお名前
- 通夜・告別式の日程と会場(日時、場所、宗派)
- 葬儀の形式(個人葬、社葬、合同葬、家族葬など)
- 喪主のお名前と故人との続柄、葬儀委員長のお名前(社葬の場合)
- 香典、供花、弔電の拝辞(辞退)の有無
「家族葬のためご参列・ご香典はご辞退申し上げます」と書かれている場合、無理に参列したり香典を持参したりすることはマナー違反です。その場合は弔電の可否を確認し、弔電も辞退されているときは後日のお悔やみ状の送付などを検討します。
2. 社内報告と参列者の決定
会長逝去の報は、自社の経営陣(社長・役員)へ即座に共有します。参列者の選定は、相手先の格式と合わせるのが基本です。
- 最重要取引先:自社の社長または会長が参列
- 通常の取引先:役員または担当部門の役職者(部長職など)が参列
- 遠隔地や日程都合がつかない場合:代理として担当者が参列するか、弔電と供花のみで対応
3. 香典袋の書き方と現金の用意
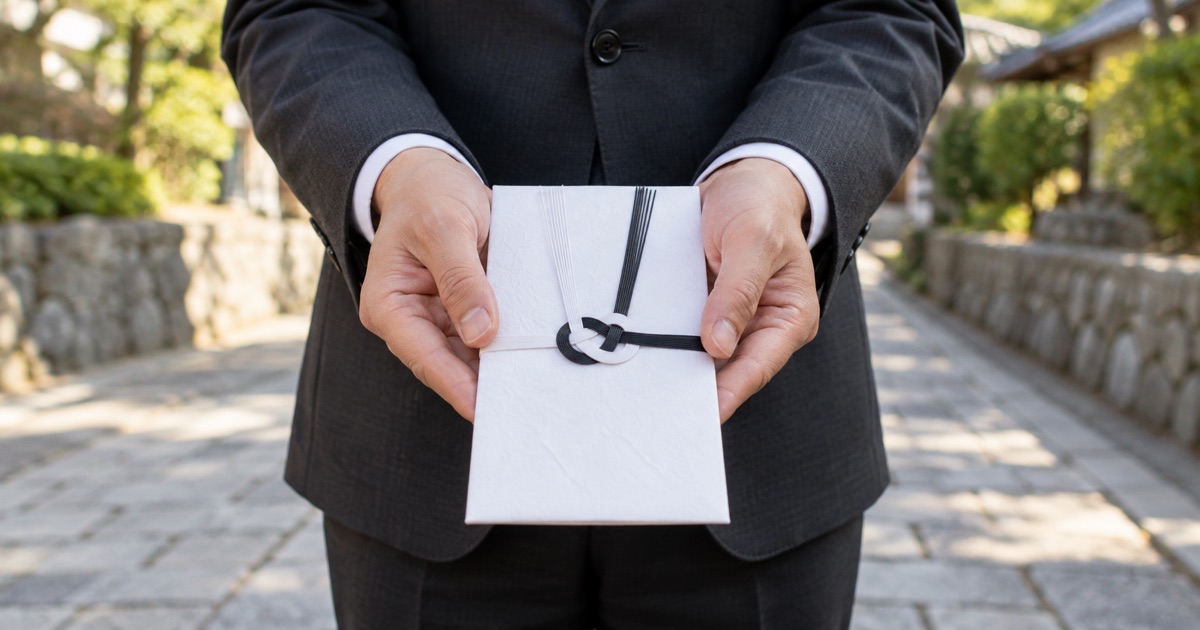
不祝儀袋の表書きは、宗教宗派が不明な場合は「御霊前」または「御香典」を用います(浄土真宗では四十九日前でも「御仏前」を用いますが、迷う場合は「御香典」が無難です)。社葬の場合は「御弔慰金」とするケースもあります。
名義は、法人として参列するため「会社名」「代表者の役職および氏名」を併記します。新札(折り目のない紙幣)を使う場合は、あらかじめ軽く一度折り目をつけてから包むのが古くからの慣例です。急な事態で新札しか手元にないときは、軽く折り筋を入れて包みます。

取引相手の素性をAIがデューデリする素性無双をご覧ください。
素性無双を試す →経理処理と税務上の取り扱い
会社から支出する香典や供花の代金は、税務上「交際費等」として処理されます。領収書が出ない香典の処理方法を正しく理解しておくことが重要です。
香典の領収書がない場合の証憑書類
葬儀の受付で領収書が発行されることは原則としてありません。税務調査で否認されないためには、以下の書類をセットで保管します。
- 訃報の通知文(案内状の原本、FAX、案内メールの印刷)
- 会葬礼状(通夜や告別式で手渡される挨拶状)
- 社内慶弔金申請書や稟議書(支出目的、対象者、金額、日付を記載したもの)
- 現金出納帳や出金伝票の記録
案内文と出金伝票を突き合わせられる状態にしておくことで、税務署に対する十分な客観的証拠となります。詳細は国税庁の交際費等に関する法令解釈通達などを参照してください。
損金算入の考え方
取引先への香典代は、原則として「接待交際費」に該当します。資本金1億円以下の中小企業の場合、年間800万円までの交際費は全額損金算入が認められる特例があります(または接待飲食費の50%損金算入との選択)。資本金1億円超の大企業では、香典代は損金不算入の対象となる場合があるため、自社の顧問税理士へ確認のうえ処理を進めてください。
なお、自社の役員や従業員に対する慶弔金は「福利厚生費」として処理可能ですが、社外の取引先に対する支出は福利厚生費には該当しません。
よくある失敗例と実務上の注意点
企業の弔事対応では、悪意がなくてもマナー違反やトラブルに発展するケースが存在します。
失敗例1:香典辞退の案内に気づかず持参して現場を混乱させた
近年増えているのが、家族葬やお別れの会における香典辞退の案内を見落とすケースです。受付で香典を差し出して受け取りを断られ、持ち帰る対応に苦慮したり、遺族に余計な気遣いをさせたりするトラブルがあります。案内状の文末に「誠に勝手ながら御香典・御供花の儀は固くご辞退申し上げます」といった記載がないか、必ず確認してください。
失敗例2:現金の用意が遅れ、社内清算が滞った
通夜の当日に訃報が入り、会社の小口現金が不足していたため、担当者がポケットマネーで10万円を立て替えたものの、事前の稟議承認がないまま出金したため経理部門とトラブルになるケースがあります。突発的な弔慰金の支出について、一定金額までは事後承認を認める運用ルールをあらかじめ慶弔規程に盛り込んでおくことが望まれます。
失敗例3:役職名の変更や代替わりの確認漏れ
相手企業の創業者や元代表取締役が逝去した場合、訃報時点での正確な役職が「名誉会長」「最高顧問」「相談役」などに変わっていることがあります。芳名録への記帳や弔電の宛名において、旧役職のまま送ってしまうと大変失礼にあたります。登記情報や直近の会社案内で正確な肩書きを確認することが肝要です。
与信管理の観点で確認すべきポイント
会長の逝去は、単なる儀礼にとどまらず、取引先の信用状態や経営基盤に影響を与える重要なイベントです。訃報への対応と並行して、与信管理上の観点からも以下の状況を注視する必要があります。
経営実権の所在と後継者体制の確認
逝去された会長が創業経営者やカリスマ的な指導者であった場合、会長個人に依存していた営業力や金融機関とのパイプが失われる懸念があります。
- 後継社長がすでに実権を握っており、事業承継が完了しているか
- 会長が個人保証を提供していた借入金について、金融機関との再契約が円滑に進むか
- 役員間の路線対立や、遺産相続に伴う株式の分散リスクがないか
取引先の定款や商業登記簿を確認し、代表権を持つ役員の異動や経営体制の変更を早期に把握することが、不測の貸倒れを防ぐ予防線となります。事業承継の支援施策や経営状況の把握については、中小企業庁が発信している事業承継ガイドライン等の情報も参考になります。
支払状況のモニタリング
経営トップの交代期には、社内の承認手続きが停滞したり、資金繰りの見直しが行われたりすることがあります。売掛金の回収期日に遅れが生じていないか、注文数量や発注内容に急激な変動がないかを平時以上に注視してください。
よくある質問
- Q. 取引先の会長が亡くなった場合、通夜と告別式のどちらに参列すべきですか?
- A. 法人の代表や役員として公式に参列する場合は、原則として「告別式」への参列が正式とされます。ただし、告別式の日程にどうしても都合がつかない場合は、通夜に参列しても失礼にはあたりません。両方に参列する必要はなく、いずれか一方へ参列します。
- Q. 香典袋に入れるお札は新札でも問題ありませんか?
- A. 新札(ピン札)をそのまま包むと「前もって用意していた」という印象を与えるため、一度中央で軽く折り目をつけてから包むのがマナーです。汚れや破れのある紙幣は避け、清潔な紙幣に折り目を付けて使用してください。
- Q. 領収書が出ない香典の金額を経費処理する具体的な手順は?
- A. 葬儀の案内状(訃報FAXやメール)と、参列時に受け取る会葬礼状を保管し、出金伝票や社内稟議書に支出日・相手先企業名・故人名・参列者名・金額を記載して添付します。これら客観的な証憑を揃えることで、交際費等として税務上の処理が認められます。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。