取引先の社長が亡くなった時の香典相場と手順
この記事の要点
- 香典の相場は取引の重要度に応じ10,000円〜100,000円程度
- 逝去後は後継体制や資金繰りを確認し債権焦げ付きを未然に防ぐ
取引先の社長が亡くなった場合、香典の相場は取引の深さに応じて10,000円から100,000円程度となります。一般的な取引先であれば10,000円〜30,000円程度、特に重要な取引先や大口顧客の場合は50,000円〜100,000円程度を包むのが通例です。
経営者の訃報に接した際は、礼儀を尽くした弔問対応を進めると同時に、取引継続や債権保全に向けた与信リスクの確認を速やかに行う必要があります。本記事では、ビジネスマナーとしての香典相場と手続き、経理処理、さらに与信管理の視点から確認すべき実務手順を整理して解説します。
取引先の社長逝去に伴う香典相場と判断基準
取引先の社長に対する香典の金額は、自社との関係性や取引規模によって大きく異なります。失礼にあたらない金額を選定するための基準は以下の通りです。
取引規模別の金額基準
香典の金額には幅があり、主に自社における取引重要度で判断します。
- 通常の取引先(定期的な発注・受注がある関係):10,000円〜30,000円程度
- 重要な取引先(売上・仕入のシェアが高い主要パートナー):50,000円〜100,000円程度
- 資本提携先・親密な関係(役員派遣や共同事業がある関係):100,000円程度またはそれ以上
なお、自社の役職者が個人名義で参列する場合でも、会社の経費(慶弔費)として支出することが多く見られます。金額に迷う場合は、過去の社内慶弔実績や社内規程(慶弔見舞金規程)を確認した上で決定してください。
供花や弔電の手配と組み合わせ
香典だけでなく、供花(スタンド花など)や弔電をあわせて手配することが通例です。供花は1基あたり15,000円〜30,000円程度が相場となります。一対(2基)で贈る場合は30,000円〜60,000円程度となります。
ただし、葬儀の形式によっては「香典・供花の儀は固くご辞退申し上げます」と案内されるケースがあります。遺族や先方の意向を無視して送ることは重大なマナー違反となるため、訃報連絡(訃報状)の記載内容を必ず確認してください。
訃報を受けた直後の初動対応フロー
取引先の代表者逝去の報せを受け取った場合、感情的な動揺を抑え、社内連絡と外部対応を論理的な手順で進めます。
1. 訃報内容の事実確認と社内共有
最初に行うべきは、訃報の正確な内容確認です。以下の項目を漏れなく把握します。
- 逝去された日時および死因(公開されている範囲内)
- 通夜・葬儀告別式の日程と場所
- 喪主の氏名および故人との続柄
- 葬儀の形式(社葬、合同葬、一般葬、家族葬など)
- 香典・供花・弔電辞退の有無
情報が集まり次第、営業担当役員、総務部、経理・財務部門へ速やかに共有します。
2. 弔問・参列者の選定
葬儀が社葬や一般葬として行われる場合は、参列者を決定します。相手が代表取締役であれば、自社からも代表取締役または役職付きの役員が参列するのが礼儀です。日程の都合がつかない場合は、代理として担当役員や部長クラスが参列し、芳名カードには自社代表者の肩書・氏名を記載した上で代理参列である旨を明記します。
家族葬など近親者のみで執り行われる場合は、現地への訪問を控え、弔電の送付や後日の弔問にとどめる配慮が求められます。
3. 香典袋の書き方とマナー
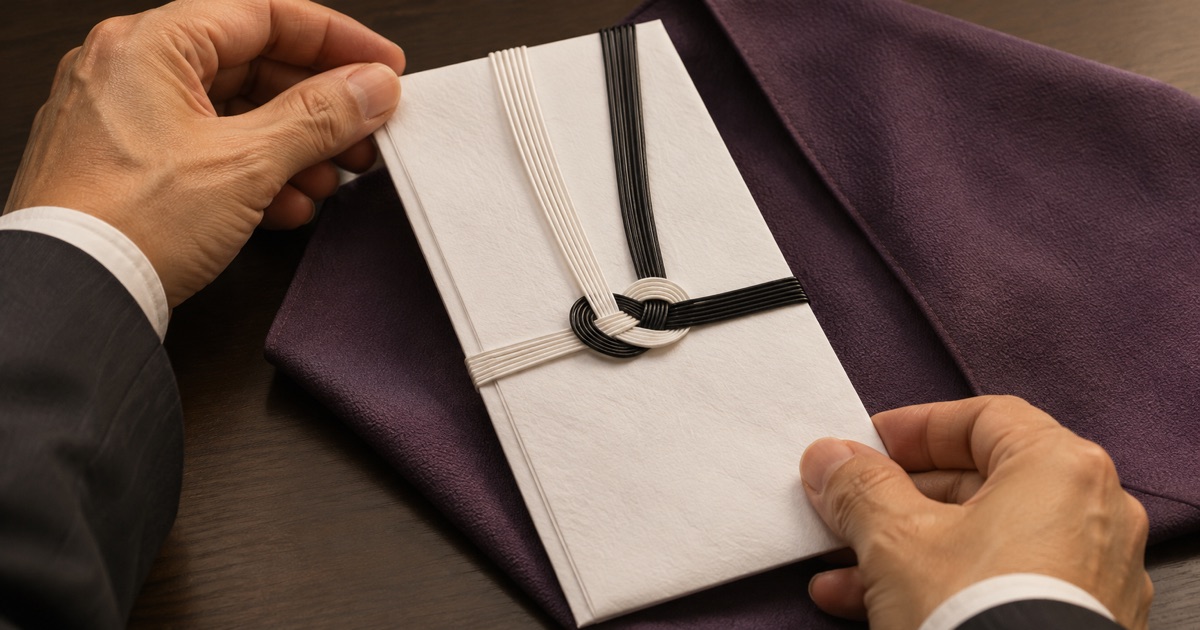
香典袋(不祝儀袋)は、水引が黒白または双銀の結び切りを選びます。表書きは宗教を問わず使える「御霊前」または「御香典」が一般的ですが、四十九日を過ぎている場合は「御仏前」とします。
名義は会社名と代表者役職・氏名を中央に記載します。新札を包むことは「あらかじめ準備していた」という印象を与えるため避け、手元に新札しかない場合は一度折り目をつけてから中袋へ収めます。

取引相手の素性をAIがデューデリする素性無双をご覧ください。
素性無双を試す →会計処理と税務上の注意点
取引先の慶弔に伴う支出は、税務上の損益算定において適切に処理する必要があります。法人税法上の取り扱いについては、国税庁の指針に沿った運用が必要です。
勘定科目は「接待交際費」
取引先の役員・従業員に対する慶弔費は、原則として「接待交際費」に分類されます。自社の社員に対する慶弔金であれば「福利厚生費」として処理できますが、社外の関係者に対する支出は交際費等の枠組みに入ります。
領収書が出ない場合の証憑管理
通夜や告別式の受付で香典を渡した際、通常は領収書が発行されません。税務調査において交際費としての正当性を証明するためには、以下の証拠書類を保管しておく必要があります。
- 会葬礼状(葬儀後に手渡される礼状)
- 訃報の案内状(FAX、メール、案内文書)
- 出金伝票(支払日、支払先、金額、目的、参列者名を記載したもの)
これらをセットでファイリングし、客観的な支出事実を説明できるように整理します。
与信管理の視点で社長逝去時に確認すべき3つのリスク
代表取締役の死去は、取引先にとって最大の経営危機になり得る事象です。ビジネスマナーとしての対応と並行して、与信管理担当者や財務部門は以下のリスクを点検しなければなりません。中小企業経営における事業承継対策の動向などは、中小企業庁の公表情報でも重要課題として位置づけられています。
1. 経営の混乱と後継者問題の有無
ワンマン経営であった企業ほど、代表者の急逝により意思決定が麻痺するリスクが高まります。後継者が明確に指名されているか、役員会が機能しているかを確認する必要があります。後継者争いや主要幹部の離脱が発生すると、事業継続性が急速に損なわれます。
2. 金融機関との関係と資金繰りの悪化
代表者個人が会社の借入金に対して個人保証(連帯保証)を提供しているケースは少なくありません。代表者が死亡した場合、遺族による相続放棄や保証債務の引き継ぎ難航により、金融機関からの追加融資が停止したり、既存融資の返済を求められたりする可能性があります。これが原因でキャッシュフローが逼迫し、連鎖倒産につながるリスクを警戒しなければなりません。
3. 未回収債権の残高と保全状況の再確認
訃報を受けた段階で、自社が当該取引先に対して保有している売掛金や受取手形などの債権残高を直ちに洗い出します。与信限度額の範囲内に収まっているか、支払期日に遅延が発生していないかを確認し、入金予定日には確実に着金するかどうかを注視します。場合によっては、取引条件を前金払いや現金決済へ見直す交渉を慎重に検討するフェーズに入ります。
実際に起こり得る対応の失敗例
慶弔対応や与信管理において、判断を誤ると自社の信用失墜や損失につながります。以下のような失敗ケースが典型例として挙げられます。
- 辞退の意思表示を見落とした強行送付:遺族側が家族葬を指定し供花・香典を辞退していたにもかかわらず、確認を怠って供花を手配し、先方の会場担当者から受け取りを拒否され迷惑をかけたケースがあります。
- 債権回収を急ぎすぎた関係悪化:社長の逝去直後に、焦るあまり過度な債権回収の督促を行い、後継体制を整えつつあった先方の新しい経営陣から強い不信感を持たれ、主要取引を打ち切られたケースがあります。
- 後継体制の確認遅れによる焦げ付き:社長逝去後も従前通りの信用供与を漫然と継続した結果、数か月後に後継者争いから主要事業部門が空中分解し、売掛金が回収不能となったケースがあります。
礼節を重んじた丁寧な弔慰を示しつつ、裏側では冷静に債権保全のモニタリングを進めるバランスが極めて重要です。
よくある質問
- Q. 取引先の社長が亡くなり家族葬を行う場合、香典はどうすべきですか?
- A. 家族葬で「香典辞退」の記載がある場合は送ってはいけません。記載がない場合でも遺族への配慮として持参や郵送は控え、弔電のみを送るか、後日相手方の業務が落ち着いたタイミングで確認を取るのが原則です。
- Q. 香典の領収書がない場合、税務上の経費(交際費)として認められますか?
- A. 認められます。会葬礼状や訃報の案内状、参列日・金額・相手先を記載した出金伝票を証憑として保管することで、税務調査において客観的な支出証明として通用します。
- Q. 取引先社長の急逝後、取引条件を現金払いに即座に変更してもよいですか?
- A. 訃報直後に一方的な取引条件の変更を要求すると、関係性を著しく損なう危険があります。まずは債権残高と支払状況を確認し、相手方の新体制や資金繰りの状況を冷静に見極めながら慎重に協議を進めるべきです。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。